案子做完、請款寄出了,錢還沒進帳;房租卻已經要付。收入不固定時,只看這個月接了多少錢,容易漏掉「哪一天能用到錢」這件事。
先核對目前餘額,把請款進度與已核實收款分開,再把近期必要付款排到日期上。這篇陪接案者、自由工作者與個人工作室完成這三件事;如果你只想先記一筆,可以直接使用空白六欄紀錄。
明天先做三件事:核對同一天的現金與帳戶紀錄;選一筆待收款,留下核實狀態與下一次確認日;找一筆近期必要付款,記下金額與到期日。
固定薪水的月總額,為什麼不夠看接案現金流?
接案款可能分成訂金、尾款或分期,收款日期也可能需要再確認。月底收支看起來足夠,中間仍可能有支出先到、款項還沒核實收到的時段。
CFPB 的現金流工具從期初餘額出發,依期間加入收到的款項、扣掉支出,再把期末餘額帶到下一期。這裡借用「把金額放回時間」的記錄方法,整理成接案用的日期流程。
目前帳戶總額也要看用途。如果其中一部分已安排工作費或其他必要付款,先另列用途與日期,避免同一筆錢重複安排。資料不齊,就先標待確認。
請款進度與收款狀態,分成兩條紀錄線
請款紀錄回答「資料送了嗎、目前約定是什麼」;收款紀錄回答「有什麼款項已核實收到」。兩條線可以同時存在:一筆案款可能已請款、有預計日期,也可能只收到部分款項。
請款進度
請款進度:留下案名、請款資料位置、目前付款約定及資料日期。送出請款資料本身,不會讓現金紀錄增加。
收款狀態
收款狀態:依你能核對的紀錄,分別記「尚未核實收到」「部分收到」或「已核實收清」。客戶的匯款通知可以先記為核對線索;核實日期與金額後,再更新實際收款。
預計日期是日期欄位,不是另一種互斥的收款狀態。原預計日期過了,保留原紀錄,補上目前狀態與下一次確認動作;不要為了讓表格完整就自行填入實際收款日。
例如另一筆獨立合成案款原待收18,000元,已核實收到6,000元,就分開記已收6,000元、剩餘待收12,000元;不能把整案標成收清。更完整的狀態說明可看請款與入帳圖解。
business.gov.au 的官方指南也把保存紀錄、付款日期及預計/實際的對照列為現金流管理工作。本站只參照記錄方法,不移植當地稅務、憑證或合約要求。
用四步把案款與付款放回日期
01 核對起始餘額
選一個核對日,把現金與帳戶紀錄核在同一天,註明資料涵蓋範圍。自己帳戶之間的轉帳,別重複當成新收入;尚未確認的餘額保留待查,已安排的用途另外列出。
02 列出待收案款
每筆寫下案名或代號、剩餘待收金額、目前付款約定、原預計日期及下一次確認日。未知日期寫「待確認」,收到部分款項就保留已收與未收的差別。
03 排近期生活與工作付款
先找已知金額與到期日,例如房租、工作工具費或已約定的其他付款。另列預留用途與尚待查清的義務;稅務、保險或其他制度問題,保留身分、地區、年度與待查資料,等核對後再補金額。
04 更新實際紀錄與下次動作
每次核實收款或付款,記下日期、金額與對照位置。原定日期仍未核實收到時,保留原預計日,補上差異、目前約定及下一次要查的事。需要處理日期落差時,可沿著日期核對指南逐項確認。
合成乙案:最後有23,000元,中途曾降到5,000元
以下是完整設定的合成情境,日期為2026年10月,金額為新臺幣。乙案與工具頁的合成甲案分開;本例假設沒有其他收支、稅款、費用、借貸或預留用途,並且起始餘額及列出的收付款都能在例中核實。
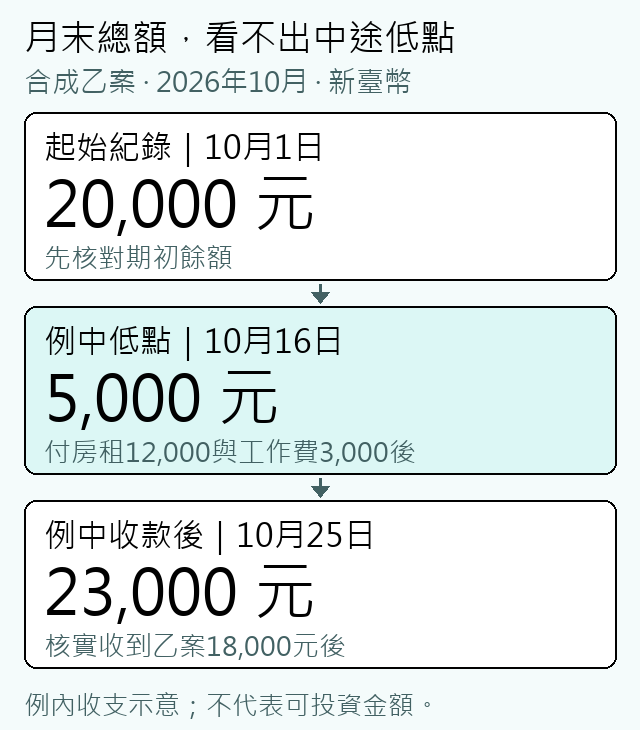
- 10/1,起始餘額20,000元。
- 10/10,乙案請款18,000元,尚未核實收款;例中現金變動為0,餘額仍20,000元。
- 10/12,原預計日期到了,例中仍未收款;現金變動為0,餘額仍20,000元。
- 10/15,例中支付房租12,000元;餘額為8,000元。
- 10/16,例中支付工作費3,000元;餘額為5,000元。
- 10/25,情境設定為核實收到乙案18,000元;餘額為23,000元。
例內最後餘額是20,000+18,000-12,000-3,000=23,000元;例內最低餘額是5,000元。月底總額看不到中間的日期落差,所以需要把款項與必要付款一起排到時間上。
5,000元只是這組合成條件的最低紀錄,23,000元只是最後一筆事件後的結果,兩者都不能直接換成你的安全餘額或可投資金額。你自己的紀錄若有空白、其他付款或已安排用途,先補齊;未知不等於0,也不要直接套用這份算式。
每次核對,先找差異,再補下一步
先看預計款是否有可核對的收款、必要付款的金額與日期是否改變、同一筆資料是否重複或漏記。頻率可以配合你的收付款日;原約定與近期付款接近時,先安排明確的下次確認日。
一筆紀錄保留六項:
- 案名/本筆待收款。
- 原約定或預計入帳日。
- 已核實入帳日期與金額。
- 對照紀錄的位置及資料日期。
- 差異與下一次確認日。
- 下次必要付款的用途、金額與日期。
如果目前只知道對方說已匯款,先記通知日期與待查資料。若已核實部分收到,就更新已收與剩餘待收;若資料不足,就留下需要補哪一份紀錄。完成第一筆後,再用每月財務整理整合多筆資料。
常見問題:這份紀錄能用到哪裡?
收入認列或報稅,也按實際入帳日嗎?
這份流程用來追蹤款項與付款時點。正式帳務、憑證、收入認列及報稅年度,仍要依適用地區、身分、年度與資料核對。本文沒有證據支持「一律按實際入帳日報稅」這個結論。
每筆收入都要用固定比例分帳嗎?
先列必要付款、已預留用途與仍待確認的義務,再整理後續安排。這份六欄紀錄沒有通用分帳比例,也無法僅憑一筆案款判定能投資多少。
超過預計日期,就代表客戶違約嗎?
先核對原約定、目前請款資料、可核實收款與日期差異。預計日期可能來自估計,也可能對應某個付款約定;要判斷權利義務,還需要個別合約與適用條件。日期核對先幫你留下資料與下一次確認動作。
下一步:把一筆待收款寫成可核對的紀錄
選眼前的一筆案款,使用空白六欄紀錄,填入目前已知的資料,保留待確認項目,再安排下一次核對日期。
工具頁提供手填與可選取複製的文字格式。你可以帶回自己的紙本、筆記或試算表;網站沒有輸入儲存、帳戶連接或自動計算功能。
來源與查核
方法參考 CFPB《Creating a cash flow budget》與 business.gov.au《Guide to managing cash flow》,連結見上文;只取收入/付款時點、保存紀錄及核對方法。來源的原始適用地區為美國與澳洲。算例與圖像由斜槓肯依上述完整合成條件製作,未使用真實客戶或帳戶資料。
內容整理:斜槓肯 SlashKen|版本:1.0|正文查核日:2026-10-03。

